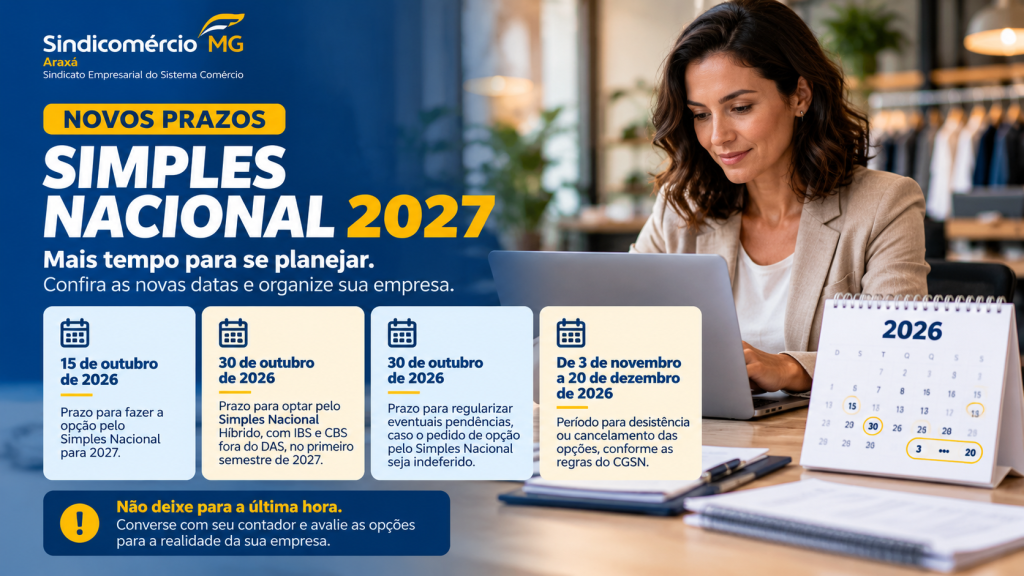
O Sindicomércio Araxá informa aos empresários do comércio de bens, serviços e turismo que o prazo para definir a opção pelo Simples Nacional e pelo modelo de recolhimento do IBS e da CBS em 2027 foi prorrogado. A alteração foi feita pela Resolução CGSN nº 194/2026, publicada em 28 de setembro. O prazo, que terminaria em 30 de setembro, foi ampliado para dar às empresas mais tempo de avaliar qual opção é mais vantajosa para o seu negócio.
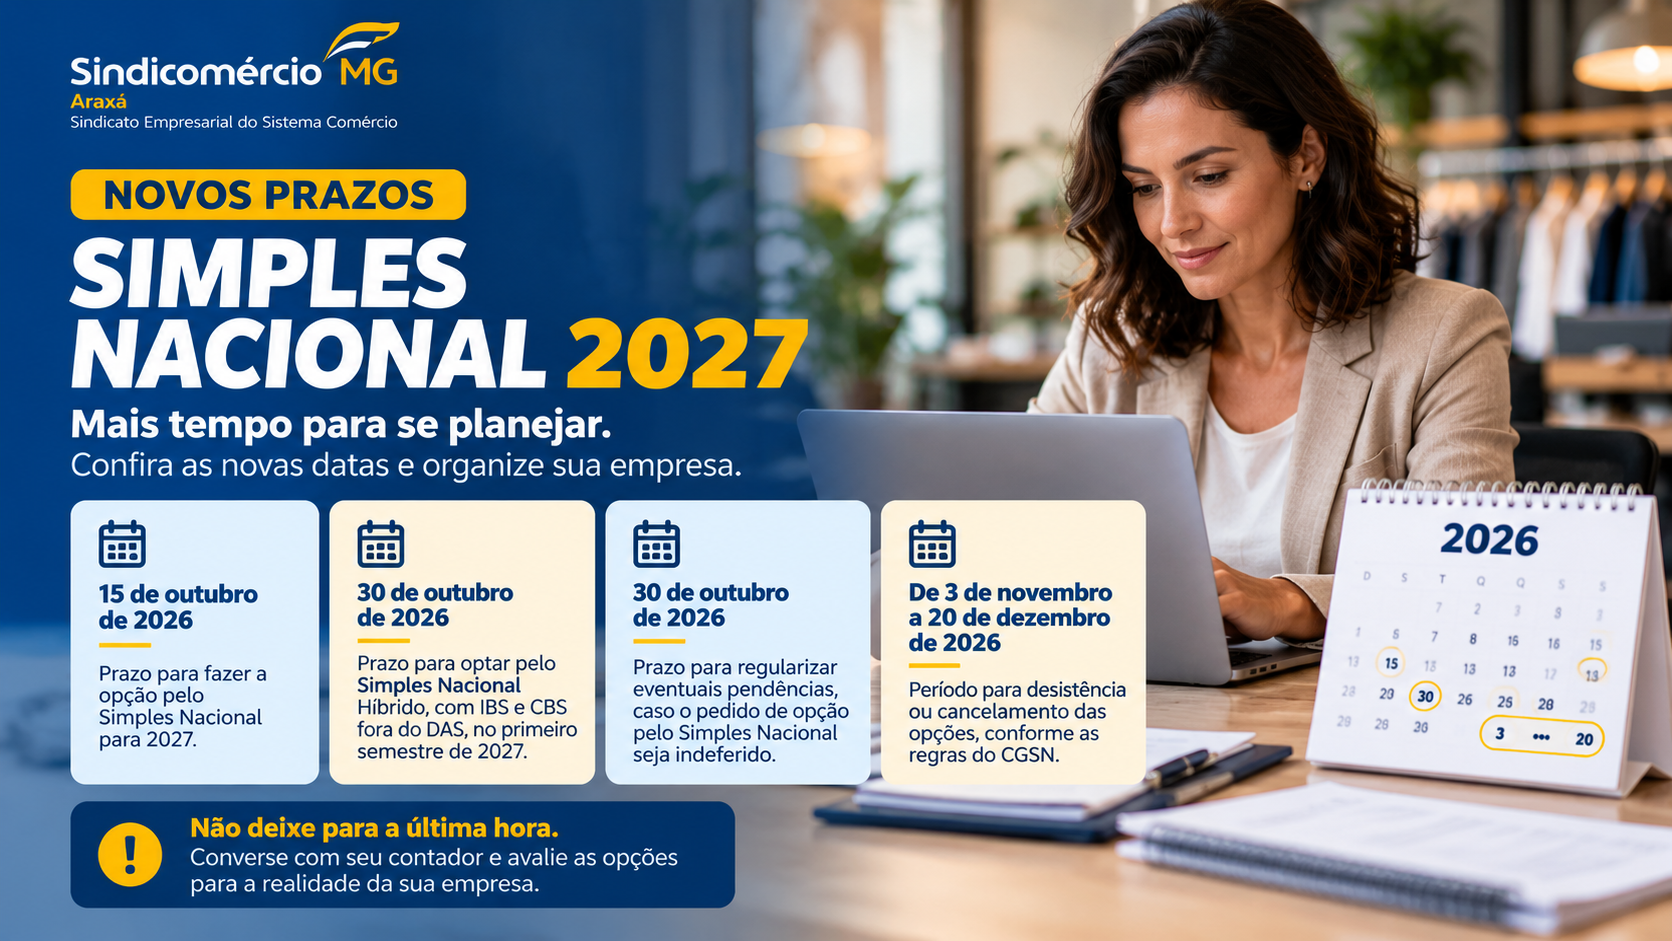
Confira as novas datas
- 15 de outubro de 2026: prazo para fazer a opção pelo Simples Nacional para 2027.
- 30 de outubro de 2026: prazo para optar pelo Simples Nacional Híbrido, com IBS e CBS fora do DAS, no primeiro semestre de 2027.
- 30 de outubro de 2026: prazo para regularizar eventuais pendências, caso o pedido de opção pelo Simples Nacional seja indeferido.
- De 3 de novembro a 20 de dezembro de 2026: período para desistência ou cancelamento das opções, conforme as regras do CGSN.
O novo prazo é uma boa oportunidade, mas a decisão não deve ficar para depois. Nesse momento, as empresas poderão escolher entre duas modalidades: o Simples Nacional Integral ou o Simples Nacional Híbrido. Antes de decidir, é importante analisar o negócio como um todo – perfil de clientes e fornecedores, forma de compras e vendas, formação de preços e os efeitos dos créditos de IBS e CBS – e comparar os dois cenários. O que é melhor para uma empresa pode não ser para outra.
1) Simples Nacional Integral
Como funciona: todos os tributos (IRPJ, CSLL, IPI, CPP, IBS e CBS) continuam no recolhimento unificado. O IBS e a CBS seguem o regime cumulativo, sem direito a créditos sobre as compras.
Vantagens:
- Mantém a simplicidade, com apuração centralizada em guia única (DAS);
- Menor custo de conformidade e menos obrigações acessórias;
- Tende a ser favorável para quem vende principalmente ao consumidor final (B2C), que não aproveita créditos fiscais.
Pontos de atenção:
- O IBS/CBS pago nas compras não gera crédito e vira custo da operação;
- A transferência de crédito para clientes pessoa jurídica é limitada ao valor devido no regime único, o que pode reduzir a competitividade nas vendas entre empresas (B2B).
2) Simples Nacional Híbrido (Simples + IBS/CBS no regime regular)
Como funciona: pelo Simples são recolhidos apenas IRPJ, CSLL, IPI e CPP. O IBS e a CBS são apurados e pagos “por fora”, no regime regular (não cumulativo). A opção pode ser semestral: em setembro para o 1º semestre e em março para o 2º semestre.
Vantagens:
- Maior competitividade nas vendas para outras empresas, já que clientes do regime regular aproveitam créditos integrais de IBS e CBS;
- Crédito imediato e integral de IBS/CBS sobre compras operacionais e investimentos, como máquinas, veículos e equipamentos;
- Aproveitamento de benefícios fiscais (isenções e reduções de alíquotas para produtos e setores específicos).
Pontos de atenção:
- Mais complexidade na gestão e mais obrigações acessórias, com duas apurações distintas;
- As alíquotas de referência do IBS/CBS incidem sobre as vendas, o que pode aumentar a carga de empresas que geram poucos créditos, como prestadores de serviço com folha de pagamento elevada;
- Atenção ao estoque existente em 31/12/2026, que pode gerar custo inicial maior se não der direito a créditos presumidos de PIS/Cofins;
- Regra de bloqueio: a empresa que receber ressarcimento de IBS/CBS no ano corrente ou no anterior fica impedida de voltar ao Simples Nacional Integral.
Não deixe para a última hora
Não existe uma escolha que sirva para todas as empresas. O ideal é avaliar, junto com a sua contabilidade, o perfil de clientes e fornecedores, a formação de preços, a geração e o aproveitamento de créditos, os custos e o fluxo de caixa. A Reforma Tributária vai além da forma de recolher tributos: ela pode afetar preços, a relação entre empresas, a cadeia de fornecedores e a gestão financeira. Por isso, aproveite o prazo extra para simular cenários e incluir essa decisão no planejamento da empresa para 2027.
Dúvidas?
O Sindicomércio Araxá está à disposição para orientar os empresários. Entre em contato pelo WhatsApp (34) 9 9888-2427, pelo e-mail sindicomercioaraxa@sindicomercioaraxa.org.br ou venha até a nossa sede, na Rua Dr. Edmar Cunha, 260, Santa Terezinha. Atendimento de segunda a sexta-feira, das 8h às 12h e das 13h às 18h.
Fonte: Departamento Jurídico-Tributário da Fecomércio MG.